


专用打印机市场占有率提升
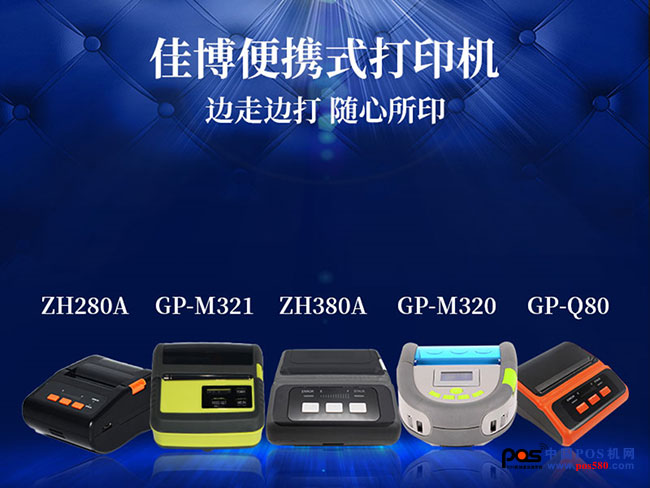
第三季度高铁打印机订单全部暂停,我们预计12年招标将恢复,年需求有望维持在5000万元左右。在嵌入式/标签打印机领域,公司产品性能比肩国外公司而价格便宜10-20%,有较强性价比优势,我们相信其市占率能持续提升。
拥有核心技术和关键基础设备,市场反应敏锐
公司是国内唯一掌握核心部件热打印头和接触式图像传感器生产的企业;同时技术积累丰富,两大核心技术平台,六大核心技术和三阶段产品系列构成公司研发和产品体系。分销网络和采购生产模式能够快速对市场需求反应,从公司历史看,新市场需求出现后,公司总能快速推出产品适应市场需求。
估值:首次覆盖给予“买入”评级和24元目标价
公司前三季度净利润同比增长54%。我们认为公司掌握核心技术,管理优秀,在扫描设备和打印设备领域具有较强的竞争力,我们预测2011-13年每股收益分别为0.54,0.78和1.04元,复合增长率40%左右,参考同类可比上市公司平均估值水平,给予2012年30倍市盈率水平,得到24元目标价。