


便利店的数量还在增加,走进店里的人却越来越少。中国连锁经营协会2026年7月发布的《2026上半年便利店企业发展情况简报》调研了60家会员企业,样本门店总量约12.8万个,上半年净增1391个;但71.7%的企业来客数同比下降,只有一成多企业客流还在增长。门店越开越密,单店却越来越难等到人,这是眼下线下零售最直观的一个变化。
2025年的全年数据已经把这条线画得很清楚。毕马威与中国连锁经营协会2026年5月联合发布的《2026年中国便利店发展报告》显示,2025年样本企业平均单店日营收降至4453元,较2024年的4634元下降3.9%;单店日均来客数同比下降8.7%。新开的门店并没有带来等比例的新顾客,更多是在已有的客流池子里互相分流。
人没有消失,买同样东西的路径变了。即时零售把“下楼买一瓶酱油”变成了手机下单十几分钟送到,美团、京东、淘宝闪购等平台用半小时达的履约网络承接了大量高频、明确的补货需求。量贩零食店则用更低的价格带走了便利店最稳定的年轻客群,同样一瓶水、一罐可乐,折扣渠道的价格普遍低一截。当“便利”从“离得近”变成“不用出门”和“更便宜”,传统便利店靠位置吃饭的根基就被动摇了。
客流压力直接压到了门店的利润表上。2026年上半年,60%的样本便利店企业净利润同比下降,通过促销拉动客流、多渠道低价竞争,叠加人力和供应链成本上涨,盈利空间被两头挤压。门店要活下去,就必须在货架和定价上找办法,这也解释了消费者在店里看到的另外两个变化。
第一个变化是自有品牌越来越多。中国连锁经营协会与波士顿咨询公司2026年8月发布的《2026中国自有品牌发展报告》显示,中国商超自有品牌销售额渗透率约为8%,但硬折扣业态走得快得多:奥乐齐在中国的自有品牌占比超过90%,盒马NB和物美超值的货架自有品牌占比约60%。零售商直接向工厂提规格、砍掉经销分销环节,省下来的钱一部分让给价格,一部分留作门店毛利。对消费者来说,自有品牌不天然等于“差”,但需要多看一眼配料表、执行标准和净含量,而不是因为包装顺眼就顺手拿走。
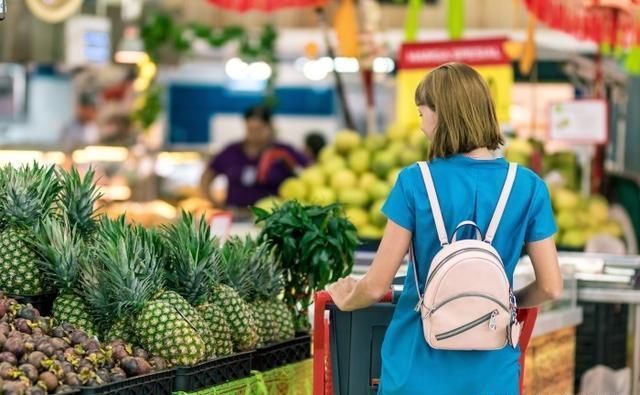
第二个变化是鲜食和预制类商品占住了最好的位置。尼尔森IQ《2025生鲜购物者趋势研究》的数据显示,小包装蔬菜销量增长140%,净菜占比达到42%,预制菜销售额增长28%。便利店和超市把便当、饭团、果切、半成品菜放在视线平行的黄金层,补货频率也最高。这类商品周转快,毛利空间通常高于普通包装标品,同时契合上班族“省去洗切配”的时间需求。需要留意的不是鲜食本身,而是具体商品的钠含量、配料表长短,以及果切分装的储存条件——方便和食品安全并不自动画等号。
把这些变化串起来看,线下门店并没有“变坏”,它在从“卖所有东西的货架”转向“用有限货架卖更赚钱、更高频的东西”。即时零售拿走了计划性补货,折扣店拿走了价格敏感型购买,便利店和社区超市则被推向鲜食、自有品牌和即时性小包装。对普通消费者来说,最实际的变化是比价空间变大了,但比价的对象不再只是“这家店和那家店”,还包括线上平台、折扣渠道和自有品牌之间的品质与规格差异。看清标价背后的规格、配料和渠道定位,比记住某一家店“贵不贵”更有用。