


资料显示,以传统收单业务见长的FDC是全美最大的信用卡托管机构、全美第二大的基金托管机构,拥有800万台POS机, POS交易量居全美首位,年营收达104亿美元,是金融支付服务的 “隐形巨头”。 2011年, FDC位列财富500强的第236位。去年10月, FDC公司前董事长兼CEO查理·福特出任汇付天下高级顾问,成为汇付天下金融支付服务中小微商户战略转型的智囊。
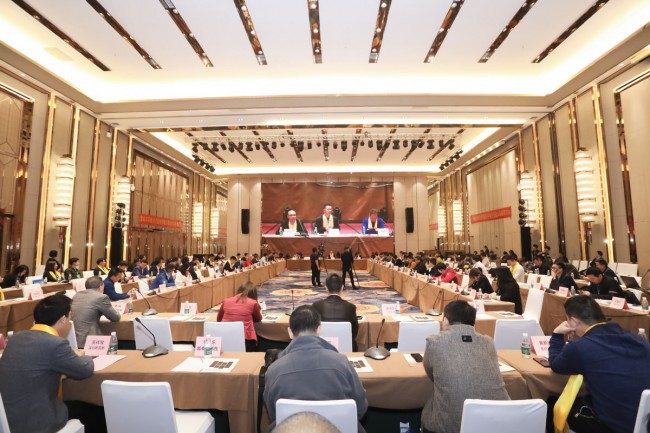
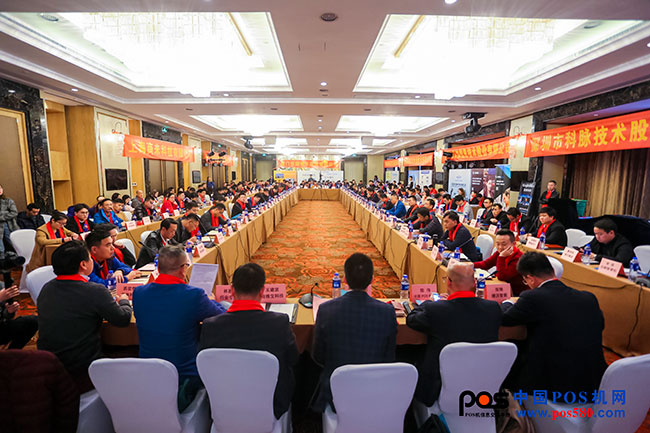
不仅仅是业界毫无争议的领导者, FDC同时是支付产业链上下游的全程参与者,因此,陈启彰围绕 “金融信息服务的国际趋势”的发言吸引了众多业内人士的关注。陈启彰说,正是因为处于一个过去传统支付方式与新兴的移动支付、第三方支付、个人支付业态产生竞争和融合的交汇点上,中国这么大的市场其实是独立于国际上大部分其他地区,能够自己提供足够的养分支撑一个巨大的支付体系。当支付体系走到一定规模和阶段的时候,就必须谈论国际化, FDC经常跟中国的合作伙伴探讨如何利用FDC在全球的平台走向国际,另一方面,一些国际支付企业也希望在这样一个转折点上进入中国市场。
陈启彰谈到,现在中国游客在国外特别牛气,在欧洲、在美国,很多地方都有会讲中文的服务人员,国界在全球化时代越来越模糊。事实上,消费需求驱动下的跨国合作、电子商务线上线下的跨界,都是跨国界趋势的表现及推动力。而支付要做的也是让国界模糊,让资金更加快速地流动。比如,一些航空公司在思考如何增加境外购买量,支付企业则在思考如何让支付卡走向国际。
在全球化的同时,支付行业的盈利模式也面临着新的挑战。 “过去我们经常说,支付业务的模型是盖高速公路,只要有车子经过就要付费。这种业务模型应该说是非常完美的,唯一一种变数可能就是以后车子是否会全部都在天上飞,而不是在公路上跑。如果你没有事先想到这种可能性,仍在原地等着收过路费,那么,你就会被市场所淘汰。 ”陈启彰用这个比喻来说明传统支付与新兴支付之间的较量,说不定有一天,传统的支付方式就会被完全摒弃。不过,这对于很多支付企业来说,是挑战更是机遇,因为如果把握住了产业机会,现在苦苦经营的后来者很可能颠覆先行者霸主的地位。
陈启彰还介绍了FDC把握行业趋势的最新做法。如随着最近金融信息服务行业的腾飞,FDC在上海、苏州相继建立了数据中心,希望把服务内容、服务范围逐渐从传统的金融信息软硬件扩大到收单、预付款和转接的合作与服务,这些都是未来支付行业和金融信息产业发展所希望实现的转型。他总结说: “这样的转型无非就是信息业要往金融业跨界,金融业也要往信息业跨界,最终达到的结果就是拥抱这个超越的时代,无论是消费者还是金融机构都能得到更好的产品和服务,以及一个更好的运行平台。”