


现在支付市场上是百花齐鸣,POS机、支付宝、微信等支付方式给我们的生活上带来了相当多的便利和优惠。但是一个产业市场太过高速发展必然会带来一些不好的,甚至可以说浑水摸鱼的公司夹杂其中。创新支付模式聚合支付虽然被不少业内人士热捧,甚至将聚合支付视做支付行业的颠覆者,而就是这样一个创新支付模式也被混杂了不少非正规企业在其中。小编今天要说的主题就是监管机构对“聚合支付”进行整治清理后带来的影响,让我们一起往下看吧。
我们先来了解下什么是聚合支付:
聚合支付:也称“融合支付”,是指只从事“支付、结算、清算”服务之外的“支付服务”,依托银行、非银机构或清算组织,借助银行、非银机构或清算组织的支付通道与清结算能力,利用自身的技术与服务集成能力,将一个以上的银行、非银机构或清算组织的支付服务,整合到一起,为商户提供包括但不限于“支付通道服务”、“集合对账服务”、“技术对接服务”、“差错处理服务”、“金融服务引导”、“会员账户服务”、“作业流程软件服务”、“运行维护服务”、“终端提供与维护”等服务内容,以此减少商户接入、维护支付结算服务时面临的成本支出,提高商户支付结算系统运行效率的,并收取增值收益的支付服务。
在2016年,第三方支付机构的日子并不好过。来自监管机构的罚单和重磅政策齐飞,银联等传统金融机构也强势进入,在此背景下,创新支付模式——聚合支付被不少行业人士热捧,将之视做支付行业的颠覆者。随着2016年聚合支付的快速发展,由于部分机构存在二清问题引起了监管部门的高度重视!
近期某地人行发布了《关于开展违规”聚合支付“服务清理整治工作的通知》,通知内容大概如下:
各收单非银行支付机构:
根据人民银行总行《关于开展违规“聚合支付”服务清理整治工作的通知》规定,现对我省各收单非银行支付机构“聚合支付”业务提出以下自查整改要求:
各收单非银行支付机构与聚合技术服务商开展业务合作的,应严格遵守银行卡收单业务规定,切实承担收单主体责任,不得将商户资质审核、受理协议签订、资金结算、收单业务交易处理、风险监测、密钥管理等业务外包;
不得允许聚合技术服务商以大商户模式入网。
请各单位于2017年2月20日前,将本单位与聚合技术服务商业务合作情况、业务模式、技术方案和业务流程以及是否入网等情况报送人民银行。
聚合支付,或者称为第四方支付、融合支付。它从事“支付、结算、清算”服务之外的“支付服务”。根据小编不完全统计,目前国内市场已经出现了30多家聚合支付企业。聚合支付工具做的事情其实就是获得清算牌照后的网联平台的基础功能,所以,在网联上线前,聚合支付有发展的空间,网联上线后,聚合支付首先就面临合规问题,即没有清算牌照但做着类似的事情;而且有了网联,商户直接接入网联POS就可以实现对所有第三方支付工具支持,聚合支付自然没了空间。
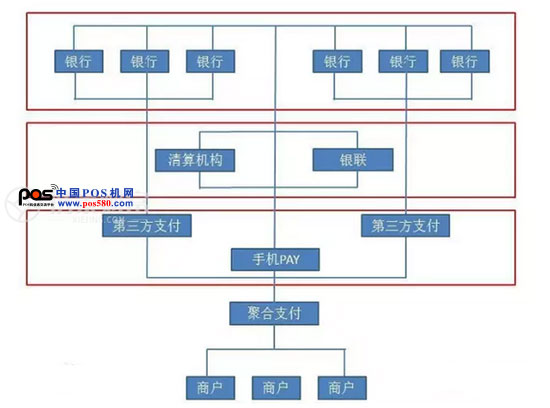
聚合支付发展潜力巨大,自2016年下半年以来,第四方聚合支付服务成为支付行业备受关注的话题。所谓聚合支付服务,提供的是支付基础之上的多种衍生服务,它不具备支付牌照,而是通过聚合多种第三方支付平台、合作银行及其他服务商接口等支付工具的综合支付服务,且不进行资金清算。
目前市场上有30家左右聚合支付企业。,聚合支付的具体模式,是把微信支付、支付宝、QQ钱包、京东钱包、百度钱包等多种主流支付渠道聚合于同一个二维码中。
当一个新兴行业发展到一定阶段,必然会出现类似聚合支付、智能导购等聚合服务平台。如果说第三方支付的兴起是因为银行间封闭的垂直账户体系,聚合支付则再次重复了第三方支付当年所走过的道路,只不过聚合的对象已经加入第三方支付机构。
相对于第三方支付企业,聚合支付机构的优势在于能够在“前端”更便捷地接触到用户,不碰触用户资金,合规成本也更加低廉。相比智能POS企业,聚合支付机构少了硬件开发的成本。因此,聚合支付企业的试错成本更低,面对市场变动更加灵活,解决方案更适应市场需求。
从聚合支付公司的发展方向来看,目前主要有两个演进路径:
1、一个是向支付行业的深度扩展,向商户收取交易服务返佣提成,并进一步发展出依托自身体系衍生出的消费分期等增值服务。
2、另一个则是向服务的广度拓展,目标成为平台连接型企业,打通行业供应链,针对传统企业的金融需求灵活给出解决方案,做金融公司和传统企业的‘连接器’。
“二清”风险广受业内关注,因为“二清”的阴魂一直聚而不散。虽然聚合支付平台目前没有和支付宝、微信支付这些开放平台形成竞争关系,但如果聚合支付企业作为流量入口让巨头感受到威胁,基于渠道和入口之争,在支付领域发生屏蔽事件不是没有可能。在完成前期市场推广之后,优质的支付通道缩紧成为大概率事件。
多方面分析指出,以蚂蚁金服、财付通等行业巨头为例,早已开放的生态系统,超高的市场占有率已经让其可以忽略外部流量渠道造成的影响,如果优质资源都选择屏蔽或退出,聚合支付平台的运营风险势必会增大。除盈利等难题外,“二清”风险也是业内较为关注的问题。卡神小组认为,虽然第四方聚合支付不涉及资金清算,不受支付牌照等监管,但目前仍不免有极少数企业打“二清”的擦边球。未来如果监管层加强针对“二清”的监管,聚合支付的生存情况将难以预测。
所谓“二清”,是指没有获得央行支付业务许可的单位或个人,在持牌收单机构的支持下实际从事支付业务和资金清算的一种模式。近年来由于无商户准入门槛,“二清机构”年交易量规模高达上万亿元,而在这背后,“商户账户安全很难受到保障”、跑路等乱象,也引起监管层的高度重视。
总结:其实“二清”的问题归根结底就是大量的跑路现象让人们无法感到资金安全,虽然“二清”在整个支付市场中占有较多的比重,但是资金安全是支付行业中的重中之重。小编认为,随着网联的出台,聚合支付的生存空间应该更多的转换到创新技术和服务整合上面。只有通过技术创新和服务创新才有可能在未来支付行业中占有一席之地。希望这个资料对朋友们有所帮助。