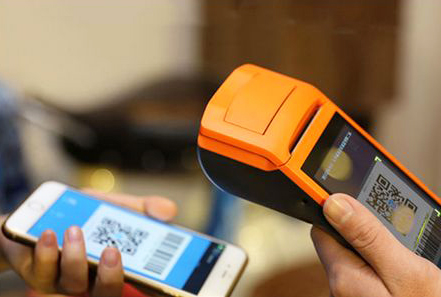



实体店把会员充值系统跑起来,最怕的不是顾客不办卡,而是账目对不上、店长和收银权责交叉,最后钱在内部悄悄流失。真正能把这笔“沉淀资金”管住的办法,不是靠事后查账,而是把权限切干净、支付路径自动化、再把风控动作钉死在日常操作里。一套靠谱的会员充值系统,核心不是功能堆砌,而是通过角色隔离防住内鬼,用系统规则锁死资金流向,让每一笔充值、退款、提成都在监控下自动流转。只要把这几道关卡设到位,就算换了员工接手,账目也不会乱,这才是实体店线上线下融合的底气。
按岗位切割权限,把“多头管理”变成“各司其职” 很多店上系统后照样出乱子,根子是权限没做物理隔离。老板图省事把所有账号密码一把抓,或者默认店长能随便调账看流水,漏洞就这么埋下了。正确的做法是按实际业务链条拆解权限边界。店长与财务岗配置总控与审批权,重点覆盖大额资金划拨与异常退款的二次核批,越级操作会被系统直接拦截,彻底解决资金盲区问题;收银与前台岗限定基础操作权,后台权限仅开放标准充值录入与票据打印,私自改价、免单与截留营业款的通道一次性封死;导购与运营岗坚决隔离财务与库存权限,只赋予推广链接查看与客户触达功能。这么一分工,推卡的只管拓客,收钱的只管交割,既断绝了私单飞单的念头,也让员工清楚知道什么钱能碰、什么动作不能做,从源头上抹平责任不清带来的舞弊空间。
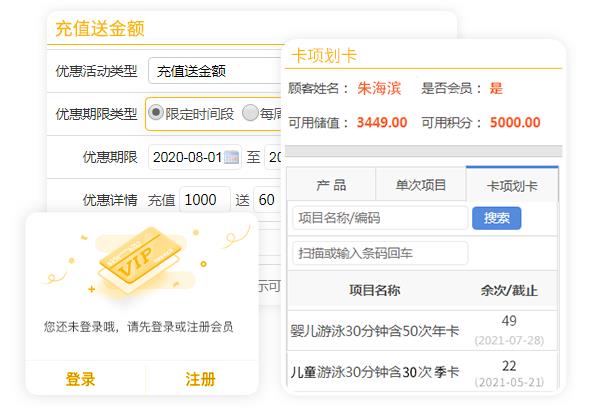
资金走明路,靠系统规则切断挪用隐患 会员充值的钱一旦经过私人微信转账或压在收银台抽屉里,后续对账就是一笔糊涂账。管资金的首要原则是强制绑定微信会员卡或小程序收款,实现支付即入账与电子凭证自动生成。这一步直接把现金经手和手工记账的差错率压到最低,款项沉淀去向一目了然。在此基础上,启用梯度充值设置与阈值拦截是另一道防线。系统后台可以灵活限制单人单日充值上限,一旦监测到非营业时间段的大额交易或连续小额试探性充值,立即触发拦截并转入待审状态,有效降低资金流失的风险敞口。更关键的是预设退款与换卡双人复核节点。任何涉及本金退回或卡片状态变更的关键动作,必须跨岗确认并触发企业微信或短信消息通知。这种设计让内部人员单方面抽逃资金的行为在流程面前寸步难行,把钱的路径彻底透明化。
把风控嵌进日常动线,别让SOP沦为墙上的纸 制度写得再完美,员工为了快或者偷懒照旧会找路子钻空子。想让流程不走过场,就得把校验动作无缝嵌入接待客户的每一个动线节点。规范充值流程体验时,要求每次充值必须扫码完成实名认证,信息提交后系统锁定且禁止二次编辑,这招能精准打击代充套现与公私资金混同的套路。至于员工推广激励,早就不适合线下发放现金了,必须全面转向线上化员工推广激励结算。通过系统自动分账与周期打款替代人工统计转账,彻底消除私人代收代付的资金暗箱,提成发多少、什么时候到账,员工自己看得见,店里也省去了核对明细的内耗。同时,要在后台建立异常操作实时预警拦截机制。针对集中撤销订单、频繁修改预留手机号、短时间内多次更换绑定银行卡等行为,系统自动判定为高危并触发告警,管理人员收到推送后能第一时间介入叫停。这些习惯性违规动作,在刚冒头时就被系统掐断了苗头。